Оренда житла в Україні суттєво відрізняється за вартістю залежно від міста. За даними ЛУН, станом на 25 жовтня 2026 року медіанна вартість оренди однокімнатної квартири у Львові становить близько 23 тисяч гривень на місяць. За рік ціна зросла на 28%.
Реклама AdvВ Івано-Франківську оренда коштує близько 22 800 гривень – на 46% більше, ніж рік тому. У Києві медіанна ціна становить 16 тисяч гривень, а за рік вона знизилася на 6%. Але порівнювати міста лише за сумою оренди недостатньо. Тут важливо також враховувати, яку частину доходу доводиться віддавати за житло.
Отже, оренда забирає:
- приблизно 70% медіанної зарплати у Львові,
- 77% – в Івано-Франківську
- 43% – у Києві.
У деяких містах орендна плата за рік зросла особливо помітно. Наприклад:
- у Тернополі зафіксували підвищення на 78%,
- у Харкові – на 100%,
- в Івано-Франківську – на 46%.
Водночас у Києві та Сумах медіанні ціни знизилися. Тож, орендарям варто розуміти, що ринок оренди в різних регіонах рухається неоднаково.
Скільки років потрібно платити за оренду, щоб сума зрівнялася з вартістю квартири
Один зі способів порівняти оренду та купівлю – зіставити вартість квартири з річними витратами на оренду. За даними сервісу станом на 26 жовтня 2026 року, вартість квартири еквівалентна:
- 8,1 року оренди в Івано-Франківську;
- 12,5 року оренди у Львові;
- 15,9 року оренди у Києві;
- 11,8 року оренди в Луцьку;
- 9 років оренди у Дніпрі;
- 16,2 року оренди в Одесі.
Зазначимо! Це орієнтир для порівняння ринків, а не точний термін окупності квартири. До того ж, розрахунок не враховує витрати на ремонт, податки, страхування, утримання житла, відсотки за кредитом та можливу зміну цін на нерухомість. Водночас він показує, наскільки співвідносяться вартість купівлі та орендна плата в різних містах.
Де дорожчають квартири на первинному ринку
Вартість купівлі житла також зростає, але темпи різняться залежно від міста та класу новобудови. За даними ЛУН, станом на 26 жовтня медіанна стартова ціна квадратного метра в новобудовах:
- Львова становить 70 800 гривень. За рік показник зріс приблизно на 20%;
- у Києві квадратний метр коштує 65 700 гривень – на 19% більше, ніж минулого року;
- у Чернівцях медіанна стартова ціна квадратного метра сягнула 56 400 гривень, а річне зростання становило близько 34%.
- в Івано-Франківську вартість квадратного метра на первинному ринку також зросла – до близько 47 500 гривень.
Станом на початок жовтня, медіанна ціна найдешевшої квартири в новобудові становила:
- близько 3,1 мільйона гривень у Львові,
- 2,6 мільйона у Києві
- 1,9 мільйона в Івано-Франківську.
Зазначимо! Це показник мінімальної пропозиції на первинному ринку, а не ціна типової квартири в кожному місті.
Коли купівля може бути вигіднішою за оренду
Купівля житла може мати фінансовий сенс, якщо людина планує жити в одному місті тривалий час, має достатні заощадження та не витрачає на придбання всі фінансові резерви. Власна квартира також дає більше передбачуваності, адже власники житла не зіткнуться з рішенням орендодавця змінити ціну або припинити договір.
Важливо! Порівнювати орендну плату лише з майбутнім платежем за власну оселю неправильно. До вартості купівлі потрібно додати перший внесок, відсотки, страхування, оформлення угоди, ремонт і витрати на утримання квартири. Якщо йдеться про новобудову, важливо перевірити готовність будинку, документи забудовника та реальні строки введення в експлуатацію.
Для тих, хто розглядає кредит, окремою можливістю є державна програма – єОселя. Умови участі, допустиму вартість житла, вимоги до позичальника та розмір першого внеску потрібно перевіряти на момент подання заявки: право на пільгову іпотеку мають не всі покупці, а параметри програми можуть змінюватися.
Коли оренда – розумніше рішення
Оренда може бути вигіднішою для тих, хто не має накопичень для першого внеску, не впевнений у довгострокових планах або хоче зберегти гроші для інших цілей. Вона також дає змогу швидше змінити місто чи район, якщо зміняться робота, сімейні обставини або безпекова ситуація.
Особливо важливо не вкладати всі заощадження в нерухомість без фінансового резерву. Після купівлі можуть виникнути непередбачені витрати, а продати квартиру швидко й без втрат вдається не завжди. Для людини, яка може потребувати грошей у найближчі кілька років, ліквідність заощаджень іноді важливіша за володіння житлом.
Що потрібно врахувати перед ухваленням рішення
Щоб порівняти два варіанти, варто розрахувати повну вартість володіння квартирою на горизонті кількох років і зіставити її з витратами на оренду. У розрахунку мають бути не лише щомісячні платежі, а й перший внесок, відсотки за кредитом, ремонт, комунальні послуги, страхування та можливі витрати під час продажу.
Окремо слід врахувати, що орендні ставки й ціни на житло можуть змінюватися по-різному. Якщо квартира дорожчає швидше за оренду, купівля може здаватися привабливішою, але це не гарантує, що її вдасться продати з прибутком. Так само швидке зростання оренди не означає автоматично, що купівля доступна конкретній родині.
Які обмеження єОселі ускладнюють купівлю житла
Державна програма єОселя дає змогу окремим категоріям українців отримати іпотеку за пільговою ставкою, однак на практиці придбати житло за її умовами вдається не всім. Однією з перешкод може бути різниця між фактичною ціною квартири та опосередкованою вартістю квадратного метра, яку враховують під час оформлення кредиту.
Про це в коментарі 24 Каналу розповіла президентка Асоціації фахівців з нерухомості України Олена Гайдамаха. За її словами, програма передбачає вигідні умови для визначених категорій позичальників, зокрема військовослужбовців, медиків, педагогів і науковців. Водночас на практиці можливості покупців можуть обмежуватися вартістю житла, яке відповідає вимогам програми.
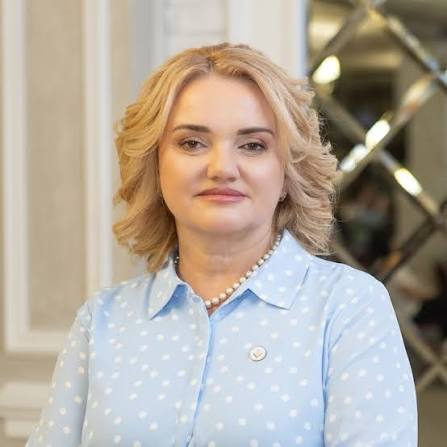
Олена Гайдамаха
Президентка Асоціації фахівців з нерухомості України
Житло купувати за єОселею завжди було вигідно.
За словами Гайдамахи, одна з проблем полягає в тому, що вартість квартир на ринку може суттєво перевищувати показник, який беруть до уваги під час кредитування. Як приклад вона навела Київ, де, за її оцінкою, квадратний метр у сучасній однокімнатній квартирі в новобудові може коштувати понад 100 тисяч гривень. Водночас опосередкована вартість – становить близько 64 тисяч гривень за квадратний метр.
Через цю різницю, як зазначає експертка, навіть платоспроможний покупець може зіткнутися з труднощами під час погодження кредиту. Тому важливо заздалегідь з'ясувати в банку, як саме розраховуватимуть вартість обраного житла та чи відповідатиме воно умовам програми.
Ще одне обмеження – вибір квартир. За словами Гайдамахи, частина доступних за програмою пропозицій припадає на новобудови без оздоблення. У такому разі покупцеві потрібно мати додаткові заощадження на ремонт і бути готовим відкласти переїзд.
Щоб зробити нормальний ремонт в однокімнатній квартирі до повномасштабного вторгнення, потрібно було від пів року до восьми місяців. На сьогоднішній день – більше року– розповіла вона.
Експертка також звернула увагу, що не всі забудовники співпрацюють із програмою. За її спостереженнями, вибір новобудов, які можна придбати за єОселею, залишається обмеженим.
Тож, перед оформленням пільгової іпотеки варто оцінити не лише відсоткову ставку та щомісячний платіж, а й доступність квартир, необхідність ремонту, додаткові витрати та час до заселення. Якщо покупцеві потрібне житло, у якому можна жити одразу, обмежений вибір відповідних об'єктів може стати суттєвим чинником під час ухвалення рішення.
До слова, українці зважають на багато факторів при виборі нової оселі. Переважна більшість тих, хто обирає нову квартиру, роблять це аби змінити поточні житлові умови. Важливими є наявність резервного живлення, автономність, безпека і близькість до центру.